


संदीप पाटील
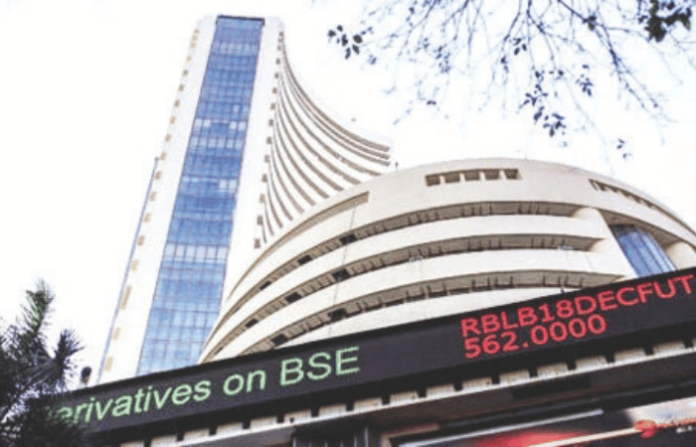
आखातातील युद्धसंघर्ष, तेलाचे वधारलेले भाव, अमेरिकन बाँड यिल्डमध्ये झालेली वाढ आणि यामुळे विदेशी संस्थात्मक गुंतवणूकदारांकडून सुरू असलेला विक्रीचा मारा यामुळे भारतीय शेअर बाजारात सलग सात आठवडय़ांची घसरणीची मालिका दिसून आली आहे. सप्टेंबर 2001 च्या जागतिक धक्क्यानंतरची ही सर्वात मोठी मासिक घसरण ठरल्याने गुंतवणूकदारांचे मनोधैर्य खचले आहे.
गेल्या सलग सात ते आठ आठवडय़ांपासून आपल्या शेअर बाजारात सुरू असणारी ही पडझड आधुनिक भारतीय वित्तीय इतिहासातील अत्यंत दुर्मिळ घटनांपैकी एक आहे. 2020 मधील जागतिक टाळेबंदीच्या पहिल्या धक्क्यानंतर भारतीय बाजाराने अशी प्रदीर्घ साप्ताहिक घसरण पाहिली नव्हती. इतिहासाची पाने चाळल्यास स्पष्ट होते की, जेव्हा जेव्हा अशी सलग घसरण घडते, तेव्हा बाजार पुन्हा सावरतो. कारण समभागांचे मूल्य कमी झालेले असते. त्यामुळे गुंतवणूकदारांचा खरेदीचा ओघ वाढतो, पण त्यासाठी भवतालची आणि जागतिक परिस्थिती अनुकूल असावी लागते. सद्यस्थितीत ती नाही. कोरोनोत्तर काळात देशांतर्गत किरकोळ गुंतवणूकदारांची शेअर बाजारातील प्रत्यक्ष-अप्रत्यक्ष गुंतवणूक, म्युच्युअल फंड, डीआयआय यांची गुंतवणूक वाढलेली असली तरी विदेशी संस्थात्मक गुंतवणूकदारांचा विक्रीचा मारा तुफानी स्वरुपात होतो तेव्हा ही गुंतवणूक आधार देण्यास कमी पडते. अशा दीर्घ आणि तीव्र पडझडीला जागतिक वित्तीय व्यवस्थेतील भूकंपाचे धक्के कारणीभूत असतात.
या सर्व पडझडीच्या केंद्रस्थानी परकीय संस्थात्मक गुंतवणूकदारांची (एफआयआय) अनिर्बंध आणि आक्रमक विक्री मुख्य घटक ठरली आहे. जागतिक वित्तीय पटलावर भारतासारख्या उदयोन्मुख बाजारपेठांमध्ये परकीय भांडवलाचा प्रवाह हा दोन महत्त्वाच्या घटकांवर अवलंबून असतोः भांडवलाची किंमत (व्याजदर) आणि विनिमय दरातील स्थैर्य. एकटय़ा सप्टेंबर महिन्यात परकीय गुंतवणूकदारांनी भारतीय रोखे आणि समभाग बाजारातून 2.17 अब्ज डॉलरहून अधिक रक्कम काढून घेतली आहे. ही विक्री किरकोळ नफावसुली नसून जागतिक स्तरावरील जोखीम कमी करण्याच्या (रिस्क-ऑफ सेंटिमेंट) रणनीतीचा भाग आहे. अमेरिकेतील दहा वर्षांच्या सरकारी रोख्यांवरील परतावा (ट्रेझरी यील्ड) पाच टक्क्यांच्या वर पोहोचल्याने जागतिक भांडवलाचा ओघ स्वाभाविकपणे अमेरिकन डॉलरकडे वळला आहे. जेव्हा जोखीममुक्त मानल्या जाणाऱ्या अमेरिकन रोख्यांवर पाच टक्के परतावा उपलब्ध होतो, तेव्हा उदयोन्मुख बाजारांमधील सात ते आठ टक्के परताव्यासाठी अतिरिक्त चलन आणि बाजार जोखीम पत्करण्याची गुंतवणूकदारांची मानसिकता नसते. परिणामी, भारतातील दहा वर्षांच्या सरकारी रोख्यांचा परतावा 7.17 टक्क्यांच्या आसपास स्थिरावूनही दोन्ही देशांतील परताव्याची तफावत लक्षणीयरीत्या आकुंचन पावली. यामुळे परकीय गुंतवणूकदारांच्या निर्गमनाला वाट मोकळी करून दिली.
परकीय भांडवलाच्या या पलायनामागे आंतरराष्ट्रीय ऊर्जा बाजारातील धग हे दुसरे मोठे कारण ठरले आहे. ब्रेंट कच्च्या तेलाचे दर प्रति पिंप 105 ते 108 डॉलरच्या उच्चांकी स्तरावर जाणे हे भारतासारख्या प्रमुख तेल आयातदार देशासाठी धोक्याची घंटा ठरते. देशाच्या एकूण तेल गरजेपैकी 80 टक्क्यांहून अधिक भाग आयातीवर अवलंबून असल्याने महागडय़ा तेलाचा थेट फटका देशाच्या चालू खात्यावरील तुटीवर बसतो. आयात बिलात होणारी अफाट वाढ रुपयाच्या मूल्यावर प्रचंड दबाव निर्माण करते. सप्टेंबर महिन्यात डॉलरच्या तुलनेत रुपयाने 96.2 चा ऐतिहासिक नीचांकी स्तर गाठणे हा याच आयात दबावाचा आणि परकीय चलनाच्या बहिर्गमनाचा परिणाम आहे.
जागतिक आणि वित्तीय आव्हानांच्या पार्श्वभूमीवर भारतीय अर्थव्यवस्थेचा देशांतर्गत पाया तग धरून आहे. ऑगस्ट महिन्यातील औद्योगिक उत्पादनाचा निर्देशांक (आयआयपी) वार्षिक तत्त्वावर आठ टक्क्यांनी वाढल्याचे दिसून आले आहे. देशांतर्गत कारखानदारी, पायाभूत सुविधांवरील सरकारी भांडवली खर्च, कर संकलनातील सातत्य आणि बँकिंग क्षेत्रातील सुदृढ ताळेबंद हे घटक अर्थव्यवस्थेला अंतर्गत ताकद पुरवत आहेत. याशिवाय किरकोळ गुंतवणूकदारांनी म्युच्युअल फंडांच्या ‘एसआयपी’च्या माध्यमातून बाजारात ठेवलेला सातत्यपूर्ण विश्वास देशांतर्गत संस्थात्मक गुंतवणूकदारांना (डीआयआय) एफआयआयच्या विक्रीविरुद्ध ढाल बनवून उभे राहण्याचे बळ देत आहे. तरीही जेव्हा जागतिक पातळीवर भूराजकीय आणि आर्थिक उलथापालथ सुरू असते, तेव्हा केवळ देशांतर्गत ताकदीच्या जोरावर बाह्य धक्क्यांपासून पूर्णपणे अलिप्त राहणे कोणत्याही उदयोन्मुख अर्थव्यवस्थेला शक्य नसते.
भांडवली बाजारात ऐतिहासिक चक्रांचा आधार शोधण्याची सवय बहुतेकांना असते. सप्टेंबरमधील विक्रमी घसरणीनंतर आता सर्वांचे लक्ष ऑक्टोबर महिन्याकडे लागले आहे. गेल्या दहा वर्षांपैकी सात वर्षे ऑक्टोबर महिन्याने बाजारात हिरवळ फुलवली असल्याचा ऐतिहासिक संदर्भ देऊन बाजारात नवसंजीवनीची स्वप्ने रंगवली जात आहेत, परंतु भूतकाळातील सांख्यिकी सत्य हे भविष्यातील नफ्याची हमी ठरू शकत नाही. विशेषत जेव्हा बाजारापुढील आव्हाने तात्कालिक नसून दीर्घकालीन आर्थिक समीकरणांशी जोडलेली असतात, तेव्हा इतिहासाचा आधार अपूर्ण ठरतो. ऑक्टोबर महिन्याच्या ऐतिहासिक कामगिरीचे सिंहावलोकन केले असता, हा महिना परंपरेने सणासुदीच्या खरेदीचा आणि कॉर्पोरेट क्षेत्राच्या दुसऱया तिमाहीच्या निकालांचा राहिला आहे.
ऑक्टोबरमध्ये काय होणार?
गेल्या दशकातील आकडेवारी स्पष्ट करते की, ऑक्टोबर 2017 मध्ये भारतीय बाजाराने सर्वात मोठी झेप घेतली होती, ज्यामध्ये सेन्सेस तब्बल सहा टक्क्यांपेक्षा जास्त वधारला होता, तर निफ्टीने 5.6 टक्क्यांची दमदार वाढ नोंदवली होती. ऑक्टोबर 2022 मध्येही दोन्ही निर्देशांकांनी पाच टक्क्यांहून अधिक उसळी घेत जागतिक मंदीच्या सावटाला जोरदार प्रत्युत्तर दिले होते. अगदी गेल्या वर्षीच्या ऑक्टोबर 2025 च्या मालिकेत निफ्टीने 1,111 गुणांची म्हणजेच 4.51 टक्क्यांची भरारी घेत 25 हजारांचा टप्पा ओलांडून 25,722 वर मुक्काम ठोकला होता, तर सेन्सेस 3,671 गुणांच्या वाढीसह 83,938 वर बंद झाला होता. 2019 आणि 2020 चे ऑक्टोबर महिनेही तेजीचेच ठरले होते. ही आकडेवारी पाहता ऑक्टोबर महिना हा घसरणीनंतरच्या ‘पुलबॅक रॅली’चा महिना मानला जाणे स्वाभाविक आहे, पण नाण्याला जशा दोन बाजू असतात, तशीच या सांख्यिकी इतिहासालाही एक दुसरी बाजू आहे. ऑक्टोबर 2024 मध्ये निफ्टीने 1,605 गुणांची म्हणजेच 6.22 टक्क्यांची प्रचंड पडझड अनुभवली होती. त्यापूर्वी ऑक्टोबर 2023 मध्येही निफ्टी 2.75 टक्क्यांहून अधिक कोसळला होता, तर 2018 मधील ऑक्टोबर महिन्यात देशी बाजाराला गंभीर घसरणीचा सामना करावा लागला होता. म्हणजेच जागतिक स्तरावर पैशांची तरलता आकसते आणि भूराजकीय तणावाचे ढग गडद होतात, तेव्हा ऑक्टोबर महिन्याची ऐतिहासिक पतही बाजाराला तारू शकत नाही. 2023 च्या अखेरीस पुढील दोन महिन्यांत बाजाराने पाच ते आठ टक्क्यांची भरपाई नक्कीच केली, परंतु त्यासाठी तत्कालीन जागतिक घटकांची अनुकूलता कारणीभूत होती. आज आंतरराष्ट्रीय बाजारात ब्रेंट कच्च्या तेलाचे दर चढेच आहेत. औद्योगिक उत्पादन वाढले असले, तरी दुष्काळाचे संकट मोठे आहे. गेल्या दहा वर्षांतील सात वर्षांची तेजी हा एक रंजक सांख्यिकी संदर्भ जरूर आहे, परंतु ती नियमावली नाही. जोपर्यंत कच्च्या तेलाच्या किमतीत शाश्वत घट होत नाही, अमेरिकन रोखे परतावा कमी होत नाही आणि परकीय गुंतवणूकदारांची विक्री थांबत नाही, तोपर्यंत केवळ बाजारात चमत्काराची अपेक्षा ठेवणे आत्मघातकी ठरेल. पेंद्र सरकारने अद्याप या घसरणीची दखल घेतल्याचे दिसत नाहीये, पण ती अशीच सुरू राहिल्यास अर्थव्यवस्था आणि गुंतवणूकदार दोहोंसाठीही धोक्याची परिस्थिती उद्भवू शकते.
(लेखक गुंतवणूक सल्लागार आहेत.)